Las ventas cayeron un 4,9% en el segundo trimestre. La falta de chips de memoria y otros componentes está presionando los precios al alza y ralentizando la renovación de equipos. IDC anticipa un enfriamiento del mercado de PC en la segunda mitad del año y nuevas subidas de precios en 2027.
La industria del televisor se prepara para una transformación profunda impulsada por nuevas tecnologías de retroiluminación que prometen más brillo, mayor eficiencia y una reproducción del color sin precedentes. La transición hacia pantallas más grandes y avanzadas marcará la evolución del mercado hasta 2030.
El sector mantiene un ritmo de crecimiento sólido pese a la moderación del empleo. La actividad empresarial avanza con fuerza y la productividad mejora, impulsada por la adopción de nuevas tecnologías, situando a los servicios digitales como uno de los pilares más estables de la economía nacional.
La CNMC confirma que el ecommerce español cerró 2025 con su mayor volumen histórico, alcanzando los 114.800 millones de euros, impulsado por el crecimiento de las compras desde España hacia la Unión Europea. El cuarto trimestre registró más de 575 millones de transacciones.
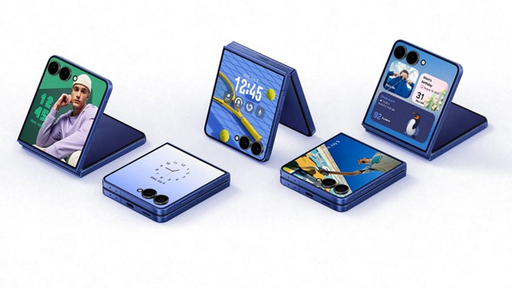
Siete años después del lanzamiento del primer dispositivo plegable, el segmento premium consolida su crecimiento en España, con un 93% de las ventas concentradas en Samsung. La categoría evoluciona hacia la utilidad, la productividad y la integración de inteligencia artificial.
Con más 98.000 toneladas recogidas en 2025, la entidad supera las 4.300 empresas adheridas y más de 109.000 puntos de recogida en toda España. El avance de la movilidad eléctrica y la transición energética dispara los nuevos flujos de residuos. Ecofimática, centrada en equipos de impresión, gestionó 5.827 toneladas.
TrendForce anticipa nuevas subidas en los precios de DRAM y NAND durante el tercer trimestre de 2026, aunque más contenidas que en periodos anteriores. La debilidad del consumo y unos precios ya en máximos limitan la capacidad de los fabricantes para aplicar incrementos agresivos.
El auge de la infraestructura de inteligencia artificial y el incremento de los precios de la memoria DRAM han sido los principales motores del mercado. NVIDIA lidera el sector, seguida por Samsung y SK Hynix, en un año que apunta a un crecimiento de tres cifras, según Dell’Oro Group.
La expansión se verá impulsada por el apoyo directo de grandes minoristas, la normalización del uso de la IA y la disponibilidad de infraestructuras de pago preparadas para agentes. Aunque la familiaridad del usuario es baja, Juniper Research anticipa que la adopción se acelerará a medida que la IA se integre en la vida cotidiana.
El comercio tecnológico europeo se ha duplicado en una década y los smartphones se han convertido en el producto estrella, representando el 12,2% de un mercado que en 2025 movió 350.289 millones de euros. España se sitúa como el cuarto mayor destino del comercio tecnológico intraeuropeo.
El sector tecnológico alcanza una perspectiva neta de empleo del 20%, impulsado por la demanda de talento en áreas clave como digitalización, desarrollo de software, análisis de datos y tecnologías avanzadas, con niveles de contratación muy superiores a la media del país, que se sitúa en el 11%.
La caída de la demanda de gafas de realidad virtual contrasta con el auge de los dispositivos de realidad aumentada y de las gafas inteligentes sin pantalla. El aumento del precio de la memoria afecta especialmente a los dispositivos VR, mientras que AR y gafas inteligentes muestran mayor resiliencia.
El sector ingresará 77.000 millones por ventas de drones, impulsado por la adopción empresarial y las políticas favorables. Los servicios basados en inteligencia artificial generarán otros 51.000 millones, convirtiéndose en el motor del nuevo ecosistema.
El desplome del 13,9% en las ventas por la crisis de memoria marcará el peor año registrado para el mercado de smartphones. Pese a ello, la demanda de los móviles con capacidades GenAI se acelerará hasta el 52% en 2027, impulsada por Apple, Samsung y el ecosistema Gemini.
El primer trimestre dejó un crecimiento excepcional en la distribución de TI, impulsado por compras anticipadas de PC y componentes. Los precios inflados sostienen los ingresos, pero el consumo real se debilita y los mayoristas ajustan previsiones.
El mercado mundial del smartphone se encamina a un año de fuerte contracción en volumen, pero con un crecimiento significativo en valor debido al encarecimiento de componentes y a la apuesta de los fabricantes por gamas más altas. Las previsiones apuntan a un incremento del 21% en el precio medio global.
Las grandes citas deportivas impulsan una renovación acelerada de televisores en los hogares españoles. Los consumidores priorizan la relación calidad-precio y las especificaciones técnicas por encima de la marca. Los usuarios aprovechan los grandes momentos comerciales para renovar dispositivos clave.
Los puestos tradicionales de soporte e infraestructuras retroceden. Un estudio de Experis confirma que la brecha estructural persiste, con más de tres ofertas por cada profesional disponible. Los salarios, muy por encima de la media nacional, reflejan la presión competitiva y la fuga de talento hacia mercados europeos.
Las ventas de Apple aumentaron un 21% interanual, el crecimiento más rápido entre las 10 principales marcas. Se espera que la subida de los precios de la memoria tenga un impacto más limitado en los smartwatches debido a los menores costes de los componentes.
En total, el mercado alcanzó los 9.231 millones de dólares. Según IDC, el segmento de All Flash Arrays superó por primera vez el 50% de los ingresos, mientras los sistemas de almacenamiento de gama alta crecieron más de un 60%. Dell amplió su liderazgo con un aumento de cuota de más de cuatro puntos.