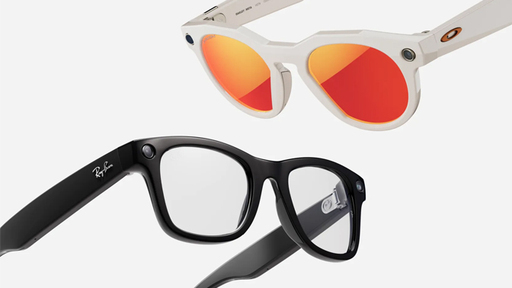
La categoría de gafas con inteligencia artificial representa ya el 88% de las ventas mundiales. Meta domina con un 82% de cuota de mercado gracias a su porfolio ampliado y a la fuerte demanda de los modelos Ray-Ban Meta AI. Norteamérica y Europa Occidental concentran casi el 70% del mercado.
Las ventas mundiales de wearables superaron los 200 millones de unidades en 2025, con un crecimiento del 6% interanual. La categoría de wearables de muñeca sigue siendo clave, mientras la inteligencia artificial y las suscripciones redefinen la rentabilidad del sector, señala Omdia.
Los perfiles ligados a cloud, ciberseguridad, datos e inteligencia artificial concentran las mayores tensiones retributivas. Los salarios más altos alcanzan los 180.000 euros anuales en puestos directivos. La escasez de talento se ve amplificada por factores estructurales.
El encarecimiento de DRAM y SSD, que crecerán un 130% hasta finales de 2026, elevará los precios de PC y móviles y provocará la mayor contracción del mercado de dispositivos en más de una década. Gartner advierte de que el segmento de PC de gama baja desaparecerá en 2028 y que la adopción de los AI PC se retrasará.
China lideró la recuperación gracias al empuje de marcas locales como Huawei, Xiaomi e Imoo. Apple también volvió a crecer por primera vez desde 2022 tras renovar por completo su catálogo. El segmento premium y los modelos con conectividad celular marcaron la tendencia del año.
La IA se consolida como herramienta cotidiana en el entorno laboral. El desconocimiento cae veinte puntos y la brecha entre uso real y declarado se reduce a mínimos. La percepción del impacto laboral se modera y gana peso la idea de despidos puntuales frente a sustituciones masivas.
IDC prevé un crecimiento del 10% en el gasto empresarial en TIC en 2026, con el software como mayor categoría y el hardware como la de expansión más rápida. La adopción de plataformas de IA superará el 70% anual, impulsada por la modernización, la automatización y las tensiones geopolíticas.
El mercado de smartphones europeo cayó un 1% en 2025, pero el canal vivió un año de fuerte competencia y reajuste de porfolios. Los grandes fabricantes consolidaron posiciones, aunque se detecta una creciente disposición de los partners a introducir nuevas marcas en busca de diferenciación.
Europa registró un crecimiento del 2% en las ventas de smartphones durante el cuarto trimestre, impulsadas por Apple y Samsung. Sin embargo, el repunte será efímero, ya que el aumento de los precios de la memoria anticipa un 2026 complicado para el sector.
Las empresas de servicios digitales mantienen un crecimiento sólido en actividad, productividad y empleo. La afiliación alcanza las 522.081 personas en diciembre. El sector destaca por su resiliencia, precios moderados y una apuesta decidida por el talento y la inteligencia artificial.
El estudio Spain 2025 de Whitelane Research y Eraneos confirma un mercado más prudente, pero con niveles récord de satisfacción en las relaciones de outsourcing. La escalabilidad y el acceso a talento siguen siendo los grandes motores de la externalización, mientras que el 95% de las organizaciones aumentará su inversión en IA.
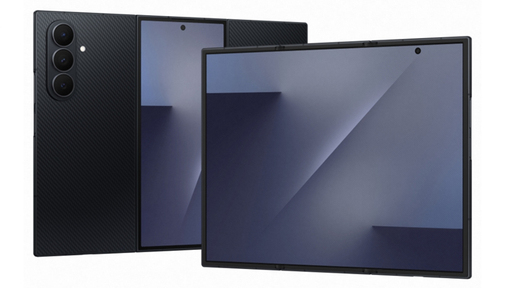
Las ventas del Galaxy Z7 Fold de Samsung superaron a los del Z7 Flip en 2025, reflejando la creciente madurez del formato libro. Se prevé que este formato alcance el 65% de las ventas globales en 2026, impulsado por la apuesta de los fabricantes por dispositivos de mayor valor y la entrada de Apple en el segmento.
El mercado europeo de PC reacondicionados creció un 7% interanual en el último trimestre de 2025, impulsado por la demanda de dispositivos asequibles y la presión sobre el suministro. La inminente entrada en vigor del Derecho a Reparar en la UE ampliará la disponibilidad de equipos reparables en el canal.
Dell’Oro Group prevé que el gasto global en centros de datos alcance los 1,7 billones de dólares en 2030. Los hiperescalares, los neo cloud y las iniciativas de IA soberana entran en una nueva fase de crecimiento acelerado. El despliegue de clústeres de IA más grandes y complejos está redefiniendo las prioridades de inversión.
Los precios de memoria y almacenamiento ya han escalado con fuerza, y se anticipan nuevas subidas a partir del segundo trimestre de 2026. Los distribuidores afrontan un trimestre de calma relativa antes de que el mercado se reajuste con mayor volatilidad y presión sobre los costes.
El gasto empresarial en servicios de infraestructura cloud volvió a romper todos los registros en el cuarto trimestre de 2025. El mercado creció en 12.000 millones de dólares respecto al trimestre anterior y en 29.000 millones frente al mismo periodo de 2024.
La demanda de infraestructura para inteligencia artificial creció impulsada por la expansión masiva de los proveedores de plataformas de IA y los hiperescalares. IDC proyecta que la inversión superará los 902.000 millones en 2029, con tasas de crecimiento superiores al 30% anual hasta 2027.
La compañía creció impulsada por la recuperación del mercado y la fuerte demanda en componentes, cloud, IA y datacenter. El cuarto trimestre superó las expectativas con un crecimiento del 20% y márgenes al alza. Arrow afronta 2026 con “optimismo prudente” y un ciclo de recuperación que empieza a consolidarse.
Las ventas alcanzaron los 162 millones de unidades, el mayor volumen anual desde el boom de 2020. El impulso llegó del cuarto trimestre, con 44 millones en ventas. Para 2026, Omdia prevé presión en la demanda por la volatilidad del mercado de memoria y la necesidad de reposicionar los dispositivos.
Gartner prevé un fuerte impulso de la infraestructura para IA, con un aumento del 36,9% en el gasto en servidores optimizados para estos modelos. El software será el segmento con mayor crecimiento, impulsado por la expansión de la IA generativa, mientras que los dispositivos moderan su avance.