El gasto se acelera tanto en los hiperescalares consolidados como en los nuevos actores de infraestructura de IA, mientras los precios de memoria y almacenamiento elevan el coste medio de los servidores. Los neocloud providers y los AI model builders están emergiendo como actores clave en la inversión.
Pese al freno del outsourcing por la IA, las empresas españolas destinarán 65.000 millones de euros a TI en 2026, de los que 35.000 millones corresponden a servicios externalizados. El porcentaje de compañías que reducirá gasto externo sube del 9% al 16%.
La inversión alcanzará los 470.000 millones de dólares en 2030 impulsada por la IA agéntica. Más de la mitad del mercado estará dominado por soluciones de IA generativa. Banca, software y retail lideran el gasto, mientras que sanidad será el sector que más crecerá.
El mercado crece un 127% interanual impulsado por Meta y nuevos fabricantes chinos. La categoría se diversifica con diseños sin cámara ni altavoces y funciones centradas en productividad. Los fabricantes están explorando nuevas formas de hacer útiles las gafas de IA en la vida diaria.
España escala hasta la tercera posición europea en facturación B2C, con 108.700 millones de euros y un crecimiento del 14%. El 72% de la población compra online y el gasto anual se ha triplicado en cinco años, alcanzando los 2.270 euros.
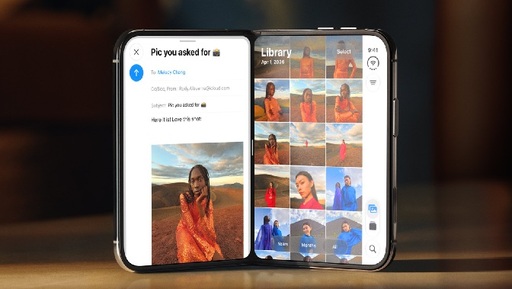
Las ventas de smartphones plegables alcanzarán un hito histórico ocho años después del lanzamiento del primer modelo comercial. El mercado crecerá un 37% en 2027 impulsado por la llegada del iPhone plegable y nuevos formatos de Samsung y Huawei.
El ticket medio nacional ya roza los 45 dólares. Barcelona supera a Madrid en crecimiento de pedidos y Logroño registra el mayor avance del país. El móvil ya canaliza cuatro de cada diez compras online, con Valencia como la ciudad más móvil de España.
El mayor impulso procede del despliegue masivo de infraestructura optimizada para IA y de la integración de capacidades agénticas en software y servicios, señala Gartner. Los modelos generativos y las plataformas de desarrollo de aplicaciones de IA aceleran su crecimiento ante la demanda de soluciones personalizadas.
El 35% de los profesionales que teletrabajan se plantearía dejar su empresa si se redujera la flexibilidad. El hogar es el espacio preferido para tareas que requieren concentración, y la oficina en tareas que requieren interacción. El teletrabajo alcanza al 60% de los trabajadores TIC.
El sector alcanzó los 10.300 millones de dólares en ingresos. Los sistemas de gama alta se disparan un 90,6% por la combinación de inflación de componentes y ciclos de renovación aplazados. La demanda de infraestructura para IA y la anticipación de compras ante nuevas subidas de precios sostienen el crecimiento.
El sector mejora siete puntos respecto al trimestre anterior y supera en nueve puntos la media nacional, situándose como el segundo sector con mejores perspectivas de contratación. El 44% de las empresas tecnológicas prevé ampliar plantilla entre octubre y diciembre, frente al 17% que anticipa reducciones.
El mercado registra el mayor crecimiento secuencial, impulsado por la demanda de inteligencia artificial y el fuerte aumento de precios de la memoria. Esta supera por primera vez el 50% de los ingresos totales del sector. Omdia prevé que el mercado supere los 500.000 millones en el tercer trimestre.
El canal entra en el tercer trimestre con exceso de inventario y clientes que retrasan la renovación para evitar asumir el impacto del encarecimiento de memoria, almacenamiento y componentes. Context advierte de que la brecha entre unidades vendidas y facturación seguirá ampliándose en la segunda mitad de 2026.
La inversión en infraestructura de IA continúa acelerándose y redefine el mercado de servidores, que crece un 52% interanual. IDC confirma que el auge de sistemas acelerados, la presión en la cadena de suministro y la demanda de centros de datos están transformando tanto los precios como la estructura competitiva del sector.
Más del 40% de los modelos han encarecido su precio este año por la subida global de la memoria. Los mercados más sensibles al precio registran incrementos de hasta el 21%, mientras los fabricantes de smartphones ajustan especificaciones para contener costes.
Un estudio de Visa revela que la adopción del comercio impulsado por agentes de inteligencia artificial dependerá de la confianza en las marcas de pago, no en las herramientas de IA utilizadas durante la experiencia de compra. Solo el 23% de los consumidores consultados confía en la IA generativa para ejecutar pagos.
Dell’Oro Group prevé un crecimiento anual del 22% entre 2025 y 2030, con casi 200 GW de nueva capacidad instalada y la refrigeración líquida como el segmento de mayor aceleración. La construcción de centros de datos para inteligencia artificial es la nueva base del mercado.
Mientras el mercado mundial crecerá un 11% en 2026 impulsado por la IA y la inversión en centros de datos, la zona euro apenas alcanzará el 2,1%. La UE intenta reaccionar con la Ley de Chips y una inversión de 43.000 millones, aunque el objetivo del 20% de cuota mundial para 2030 parece cada vez más difícil.
Los compradores abandonan el enfoque de reducción de costes y priorizan innovación, adopción de nuevas tecnologías y simplificación del stack. La baja fidelidad a los proveedores y el auge de las ventas ecosistémicas abren nuevas oportunidades para los asesores tecnológicos.
El mercado registra su primera caída en un año debido al alargamiento de los ciclos de reemplazo y al retroceso del segmento básico. China alcanza su mayor cuota histórica y se consolida como el principal motor de crecimiento mundial. Las previsiones apuntan a un crecimiento global de apenas 1% en 2026.